Szkoda w aucie z wypożyczalni lub car sharingu: czyja polisa działa
Wynajmując samochód na weekend albo na kilkadziesiąt minut przez aplikację, rzadko myślimy o tym, co się stanie po drobnej kolizji. Tymczasem to, czyja polisa zadziała i ile zapłacimy z własnej kieszeni, zależy w dużej mierze od umowy najmu, a nie tylko od przepisów. Wyjaśniamy, jak to zwykle wygląda i na co patrzeć, zanim odjedziesz z parkingu.
Jakie ubezpieczenia ma wynajmowane auto
Każdy samochód poruszający się po drogach musi mieć obowiązkowe OC. W przypadku wypożyczalni polisę wykupuje firma jako posiadacz pojazdu, więc najemca nie musi zawierać własnej umowy. Trzeba jednak pamiętać, że OC chroni osoby poszkodowane przez kierowcę, a nie samo wynajęte auto.
Uszkodzenia wynajmowanego pojazdu pokrywa zwykle autocasco (AC), o ile wypożyczalnia je wykupiła. W innym przypadku szkodę ponosi sama wypożyczalnia, która następnie rozlicza się z najemcą na podstawie umowy. Do pakietu dochodzą często także assistance oraz ubezpieczenie następstw nieszczęśliwych wypadków kierowcy i pasażerów. Zakres bywa różny w zależności od firmy i wybranej opcji, dlatego nie zakładaj, że „wszystko jest w cenie”.
Polisa wykupiona przez wypożyczalnię nie oznacza też, że najemca jest zwolniony z odpowiedzialności. Umowa określa, za co odpowiadasz, w jakich sytuacjach ubezpieczyciel może odmówić wypłaty i jakie obciążenia spadną na Ciebie. To ten dokument, a nie rozmowa przy ladzie, jest podstawą późniejszych rozliczeń.
Czyja polisa działa przy kolizji
Wszystko zależy od tego, kto zawinił zdarzenie i jakiego rodzaju jest szkoda. Warto rozróżnić trzy podstawowe sytuacje.
Gdy to Ty jesteś sprawcą
Szkody wyrządzone innym osobom i ich pojazdom pokrywa OC wypożyczalni jako posiadacza pojazdu. Uszkodzenia samego wynajętego auta zostaną pokryte z AC lub z zabezpieczeń wypożyczalni, ale zwykle po uwzględnieniu udziału własnego, który obciąża najemcę. Jeśli AC nie wykupiono albo dane zdarzenie jest z niego wyłączone, wypożyczalnia może dochodzić naprawienia szkody bezpośrednio od Ciebie.
Gdy sprawcą jest ktoś inny
Koszty naprawy wynajętego auta pokrywa wtedy z reguły ubezpieczyciel sprawcy z jego OC. Roszczenie zgłasza wypożyczalnia, ale najemca powinien zadbać o dokumentację: dane sprawcy i jego polisy, oświadczenie lub notatkę policji, zdjęcia. Umowa może jednak przewidywać dodatkowe opłaty, na przykład za unieruchomienie pojazdu czy czynności administracyjne, więc zapytaj o nie przed podpisaniem.
Szkody bez sprawcy i sytuacje szczególne
Uszkodzenie na parkingu, gdy sprawca odjechał, kradzież czy zniszczenie przez żywioł to typowe przypadki, w których wchodzi w grę AC, o ile istnieje. I tu często pojawia się udział własny. Ubezpieczyciel albo wypożyczalnia mogą też odmówić wypłaty lub dochodzić zwrotu od najemcy, na przykład gdy kierowca był pod wpływem alkoholu, nie zgłosił zdarzenia albo naruszył warunki umowy. Szczegóły wynikają z ogólnych warunków ubezpieczenia (OWU) i przepisów, dlatego sprawdź aktualne zapisy w dokumentach, które dostajesz do podpisu.
Udział własny: co to właściwie jest
Udział własny to część szkody, którą pokrywasz sam, a ubezpieczyciel płaci resztę albo nie płaci nic. W wypożyczalniach przybiera często postać stałej kwoty za każde zdarzenie, niezależnie od tego, jak niewielkie jest uszkodzenie. Bywa też, że przy poważnej szkodzie odpowiedzialność najemcy ogranicza się do określonego limitu, a nie do pełnej wartości auta.
W ubezpieczeniach spotyka się dwie konstrukcje. Przy franszyzie redukcyjnej odszkodowanie jest zawsze pomniejszane o ustaloną kwotę. Przy franszyzie integralnej ubezpieczyciel nie płaci nic, gdy szkoda nie przekracza progu, a po jego przekroczeniu wypłaca całość. Wypożyczalnie rzadko tłumaczą tę różnicę, więc dopytaj, jak działa to w Twojej umowie.
Czego udział własny zwykle nie obejmuje
Najbardziej uciążliwe bywają szkody, które w ogóle wypadają z ochrony. Przykłady, na które warto zwrócić uwagę w umowie:
- opony, felgi, szyby i podwozie;
- wnętrze, zabrudzenia i uszkodzenia tapicerki;
- zgubione kluczyki, dokumenty lub wyposażenie dodatkowe;
- szkody wynikające z nieprawidłowej obsługi, na przykład zatankowania złego paliwa;
- zdarzenia na drogach nieutwardzonych lub poza dozwolonym obszarem.
To tylko przykłady, a katalog wyłączeń różni się między firmami. Wiele wypożyczalni oferuje dodatkową opcję, która zmniejsza lub znosi udział własny. Opłaca się policzyć, czy ma sens przy Twojej długości najmu i stylu jazdy, ale najpierw dowiedz się, czego ta opcja nie obejmuje, bo często są to właśnie opony, szyby i podwozie.
Z udziałem własnym spotkasz się także przy własnym samochodzie. Wybierając swoją polisę, zrób dokładne porównanie ofert OC i AC i patrz nie tylko na składkę, ale też na to, ile dopłacisz do szkody i jakie wyłączenia obowiązują. Doświadczenie z wynajmu pomaga zrozumieć, dlaczego te zapisy mają znaczenie.
Car sharing: krótszy najem, te same zasady, inne pułapki
W car sharingu auto wynajmujesz zwykle na minuty lub godziny, a ubezpieczenie jest wliczone w warunki usługi. Nie znaczy to jednak, że udziału własnego nie ma. Regulamin zazwyczaj określa, ile zapłacisz za szkodę z własnej winy, a także za zdarzenia, w których sprawcy nie ustalono.
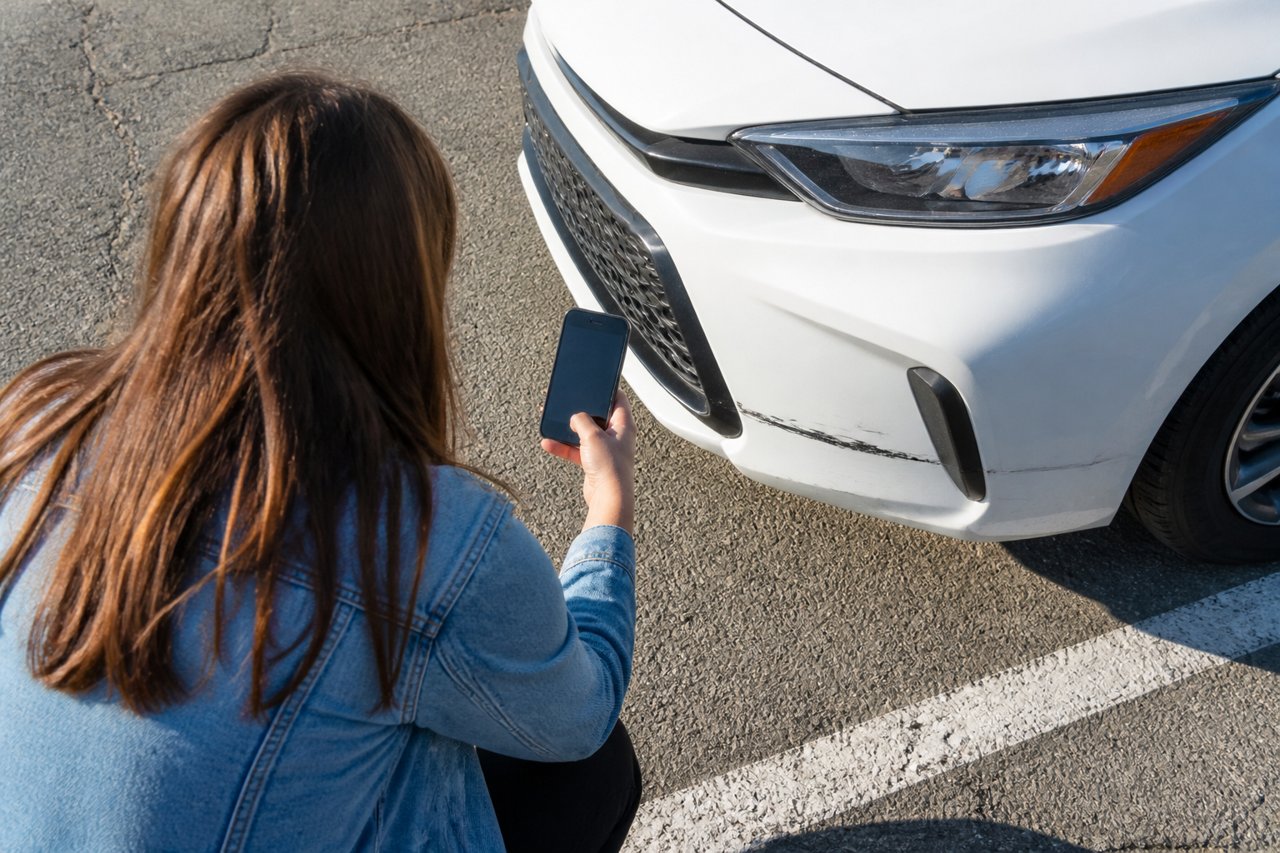
Szczególną uwagę zwróć na obowiązek zgłaszania uszkodzeń. Aplikacje często proszą o sprawdzenie stanu auta przed jazdą i oznaczenie widocznych uszkodzeń. Jeśli tego nie zrobisz, możesz zostać uznany za osobę, która je spowodowała. Dodatkowe opłaty mogą dotyczyć też pozostawienia auta poza wyznaczoną strefą, niezgłoszonej kolizji albo naruszenia regulaminu, nawet jeśli samo uszkodzenie było niewielkie.
Zdarza się również, że operator inaczej traktuje drobne otarcia, a inaczej poważne szkody, i że część elementów jest wyłączona z ochrony. Regulamin i warunki ubezpieczenia przeczytaj przed pierwszym wypożyczeniem, a nie po zdarzeniu. W sytuacji stresu nikt nie ma głowy do analizowania mało czytelnych zapisów.
Jak zabezpieczyć się przed jazdą i po szkodzie
Zanim ruszysz
- Obejdź auto dookoła i zrób zdjęcia lub nagranie, także wnętrza, felg i szyb.
- Upewnij się, że każda rysa i wgniecenie są odnotowane w protokole lub aplikacji.
- Zapytaj o wysokość udziału własnego, o to, co go obniża i czego nie obejmuje.
- Dowiedz się, jak działa kaucja lub blokada środków na karcie i kiedy zostanie zwolniona.
- Sprawdź, kto może prowadzić auto oraz czy obowiązują ograniczenia, na przykład wyjazd za granicę.
Gdy dojdzie do zdarzenia
- Zadbaj o bezpieczeństwo i w razie potrzeby wezwij odpowiednie służby, a przy poważniejszej kolizji także policję.
- Zrób zdjęcia miejsca zdarzenia, pojazdów i uszkodzeń, zapisz dane drugiego kierowcy i świadków.
- Nie przyznawaj się do winy w pośpiechu i podpisuj oświadczenie dopiero wtedy, gdy jesteś pewien okoliczności.
- Zgłoś zdarzenie wypożyczalni lub w aplikacji niezwłocznie, w terminie wskazanym w umowie.
- Zachowaj kopie protokołów i korespondencji, a przy zwrocie auta poproś o potwierdzenie jego stanu.
Warunki polisy liczą się zresztą nie tylko przy wynajmie: przy zakupie własnego ubezpieczenia samochodu zestawienie zakresu i udziału własnego w kilku ofertach ułatwia porównywarka Poliseo.
Niezależnie od tego, czy korzystasz z wypożyczalni, czy z car sharingu, opieraj się na aktualnej umowie i OWU, bo zakres ochrony oraz wyłączenia różnią się między firmami i mogą się zmieniać. Jeśli jakiś zapis jest niejasny, poproś o jego wyjaśnienie na piśmie jeszcze przed odbiorem auta. Kilka minut poświęconych na oględziny i lekturę warunków potrafi oszczędzić długiego sporu o to, kto i za co ma zapłacić.